Sanil Electric выросла на волне дефицита трансформаторных мощностей и инвестиционного бума в дата-центры, возобновляемую энергетику и системы хранения. Выручка и прибыль продолжают расти двузначными темпами, а производство загружено под завязку. При этом бизнес сильно зависит от нескольких крупных клиентов и от того, не переломится ли текущий отраслевой цикл. В статье разбираемся с тем, что стоит за результатами компании, в чём её сильные стороны и какие риски могут всё изменить.
Бизнес
Sanil Electric – южнокорейская компания, занимающаяся производством трансформаторов и реакторов по техническим требованиям заказчика – на эту продукцию приходится 98.1% выручки. Оборудование работает в электросетях, возобновляемой энергетике, системах хранения энергии, дата-центрах и на промышленных объектах. Продажи в основном прямые, крупным промышленным и энергетическим заказчикам.
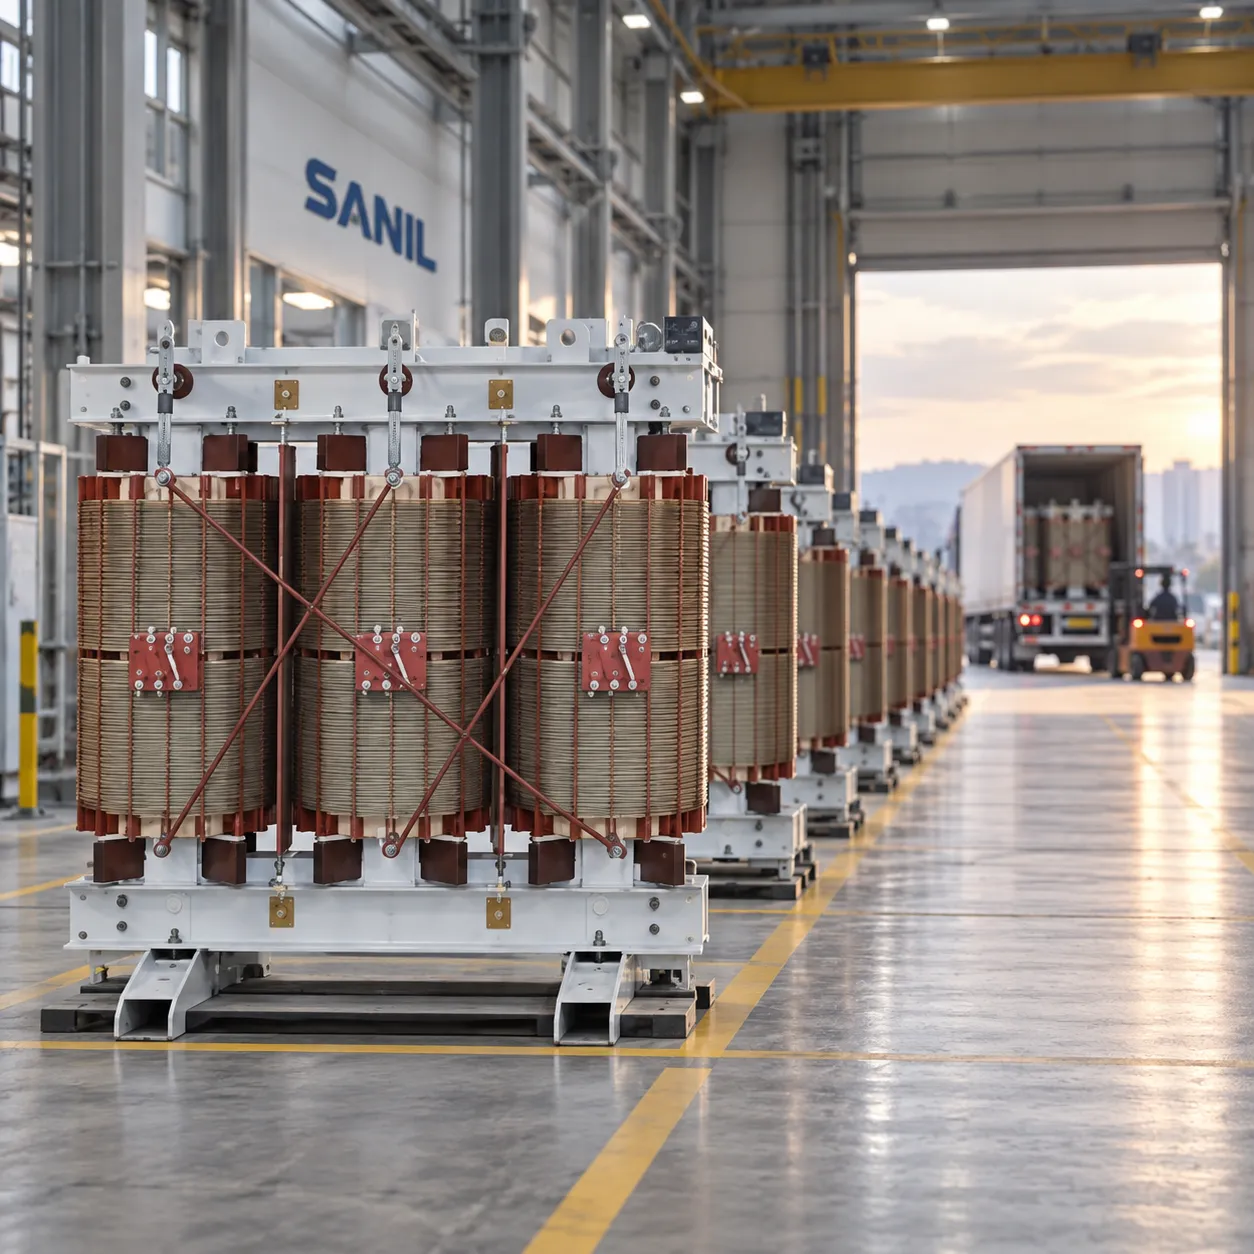
Экономика бизнеса определяется объёмом заказов, загрузкой производственных мощностей и составом контрактов. Основную часть продаж сейчас занимают более сложные трансформаторы – для дата-центров, возобновляемой энергетики и систем хранения энергии (ESS). Такое оборудование требует от заказчика технической квалификации, а каждый проект подразумевает надёжность и адаптацию под конкретные условия, что усложняет смену поставщика. Дополнительное преимущество – многолетние отношения с крупными клиентами.
Цена: 204 000 KRW
Размер позиции: 5% портфеля
Риск по позиции: 44.6%
Риск для портфеля: 2.2%
Относительная сила: средняя
Тренд: восходящий
Среди сопоставимых публичных производителей трансформаторов – хорватская KONČAR D&ST и турецкая ASTOR Enerji. При этом отрасль сейчас работает в условиях высокого спроса и ограниченного предложения, поэтому полностью отделить качество самой компании от благоприятного рыночного цикла невозможно.
Ключевые показатели
- Выручка в первом полугодии 2026: 314.5 млрд KRW в сравнении с 227.1 млрд годом ранее, +38.5%. TTM-выручка достигла примерно 589 млрд KRW против 502 млрд за весь 2025 год.
- Операционная маржа: 37.9% во II квартале. За 2025 год она составляла 35.6%, за 2024 – 32.7%. Рост прибыли продолжает опережать рост выручки за счёт загрузки мощностей и состава заказов.
- Новые заказы: 422.5 млрд KRW за первое полугодие, book-to-bill 1.34x – на каждый 1 KRW текущей выручки компания получила 1.34 KRW новых заказов. Backlog на конец периода – 556.8 млрд KRW, почти год текущей выручки.
- Производственная мощность: 44 133 единицы в год в сравнении с 35 431 в 2025 году. Загрузка – 87.2%. Новые мощности быстро поглощаются текущим спросом; рост пока не сопровождается заметным падением загрузки.
- Renewable / Data center / ESS: 80.6% выручки II квартала. Продажи в этой группе выросли на 51.7% год к году, тогда как выручка от электросетевого направления снизилась на 30.6%. Рост компании всё сильнее зависит от дата-центров, возобновляемой энергетики и систем хранения энергии.
- Операционный денежный поток (TTM): 187.6 млрд KRW при чистой прибыли 180.3 млрд. Денежная конверсия прибыли восстановилась после слабого 2024 года. Reported FCF за последние 12 месяцев – около 173 млрд KRW.
- Баланс: практически без банковского долга. На 30 июня денежные средства составляли 95.1 млрд KRW, а вместе с краткосрочными финансовыми активами ликвидные средства достигали примерно 216 млрд. Текущие активы превышали текущие обязательства более чем в пять раз.
Основные риски
- Четыре крупных клиента обеспечивают 89.5% выручки, крупнейший их них – 32.1%. Потеря одного такого контракта способна одновременно снизить выручку, загрузку заводов и маржу. Длительные отношения с заказчиками уменьшают этот риск, но не устраняют его полностью.
- Рынок США даёт около 87% продаж. Одновременно более 80% квартальной выручки приходится на Renewable / Data center / ESS. Высокая географическая и отраслевая концентрация.
- Текущая рентабельность формируется в чрезвычайно сильном отраслевом цикле. Высокая маржа наблюдается и у сопоставимых производителей: KONČAR D&ST показала операционную маржу 32.9% за 2025 год, а ASTOR Enerji при росте физического выпуска распределительных трансформаторов на 17% сообщила о снижении реализованной цены на MVA примерно на 18%. Расширение отраслевых мощностей может постепенно вернуть ценовую конкуренцию.
- Новая фаза роста требует существенного капитала. После окончания первого полугодия оставалось около 18 млрд KRW ранее запланированных инвестиций, а в августе компания заключила договор на приобретение имущества стоимостью 69.25 млрд KRW для производства ультравысоковольтных трансформаторов и расширения существующих мощностей. Основная часть денежных выплат ещё предстоит. Высокий FCF последних 12 месяцев нельзя полностью рассматривать как свободный для распределения денежный поток, пока продолжается расширение производства.
Важные детали
- В 2024 году чистая прибыль составила 83.7 млрд KRW, но операционный денежный поток – лишь 15.5 млрд, а FCF оказался отрицательным: минус 74.2 млрд. Причиной стали резкий рост дебиторской задолженности и запасов, а также инвестиции почти на 90 млрд. Впоследствии денежная конверсия восстановилась, но, как видно, рост Sanil требует значительного оборотного и производственного капитала.
- Остаются 527.6 тыс. неисполненных опционов с ценой исполнения 3 344 KRW – около 1.7% от текущего числа акций. При нынешней рыночной цене опционы «глубоко в деньгах», и потенциальное разводнение имеет смысл учитывать.
- В январе компания инвестировала 29.5 млрд KRW в private-equity fund, обеспечив 66.5% его капитала. На финансовую устойчивость эта сумма существенно не влияет, однако это наиболее заметное использование средств вне основного трансформаторного бизнеса.
Фундаментальный статус
- Позиции компании можно считать устойчивыми. Рост объёма заказов и значительный backlog создают прочную основу для дальнейшего расширения бизнеса. Компания сохраняет высокую маржинальность, восстановила денежную конверсию и практически не имеет банковского долга.
- Вместе с тем в фундаменте бизнеса есть уязвимые места: высокая концентрация на ключевых клиентах и отдельных рынках, а также риск нормализации отраслевой рентабельности – она может снизиться после того, как дефицит трансформаторных мощностей будет устранён.
Что отслеживать
- Book-to-bill и backlog. Новые заказы должны как минимум сохраняться на уровне текущей выручки. Если book-to-bill опускается ниже единицы несколько кварталов подряд – это сигнал о начале сокращения портфеля заказов.
- Операционная маржа. Ключевой ориентир – удержание выше ~30%. Устойчивое падение за эту отметку станет первым серьёзным подтверждением нормализации цен, ухудшения структуры продаж или отрицательного операционного рычага.
- Новые мощности. Важно следить за сохранением высокой загрузки после расширения заводов и за доходностью нового капитала – она должна превысить 25% после выхода производства на нормальный режим.
- Денежная конверсия. Операционный денежный поток должен продолжать следовать за прибылью. Падение CFO ниже 60% чистой прибыли на фоне повторного роста оборотного капитала будет негативным сигналом.
- Крупные клиенты. Стоит отслеживать отсутствие существенной потери заказов у крупнейших покупателей и постепенное снижение зависимости от нескольких контрагентов – без ухудшения маржи.
Источники
Sanil Electric — 2Q 2026 Earnings release / IR materials
Financial Supervisory Service DART — Sanil Electric periodic filings
Sanil Electric — FY2025 IR Book
NREL Report — Distribution transformer demand
ASTOR Enerji — 2025 Annual operating review
KRX market data via Naver Securities — Sanil Electric quotation
Владимир Верещак — инвестиционный советник
Как я работаю →
Email ·
Telegram ·
TenChat ↗