Портфель с распределением 60% в фондах акций и 40% в фондах облигаций считается классическим решением для инвестора с умеренным аппетитом к риску. Однако пропорция сама по себе вовсе не магическая. Результат во многом зависит от страны активов и нашей базовой валюты. Я проанализировал стратегию 60/40 на девяти рынках с точки зрения международных инвестиций и постарался ответить на вопрос: какую цену платит инвестор за защиту от просадок при помощи облигаций.
Как считаем, что сравниваем
В выборку попали девять регионов: США, Россия, еврозона, Великобритания, Япония, Китай, Индия, Канада и Австралия. Период анализа: с января 2007 по июль 2026 года – последний месяц, для которого доступен сопоставимый набор данных по всем странам.
Для каждого региона рассчитано три варианта портфеля:
- 100% акций
- 60% акций / 40% гособлигаций
- 100% облигаций
Ребалансировка осуществляется раз в год, в конце декабря. Квартальная ребалансировка также была протестирована, но за рассматриваемый период времени не дала преимуществ ни на одном из девяти рынков: доходность оказалась ниже, а максимальная просадка – глубже.
Помимо CAGR, оценивались волатильность, отрицательное отклонение, максимальная просадка, срок восстановления, коэффициент Calmar и так называемая «цена защиты» – отношение потери доходности к улучшению максимальной просадки.
$$ \text{Цена защиты} = \frac{CAGR_{\text{акций}} - CAGR_{60/40}}{\mid MaxDD_{\text{акций}} \mid - \mid MaxDD_{60/40} \mid} $$
Так, если портфель, состоящий на 100% из акций, дал 10% годовых при максимальной просадке в 50%, а портфель 60/40 – 8% в год и 30% соответственно, получается:
$$ \text{Цена защиты} = \frac{10 - 8}{50 - 30} = \frac{2}{20} = 0.1 $$
То есть, для снижения просадки на каждый 1 п.п. мы жертвуем 0.1 п.п. доходности.
Защита может быть бесплатной (цена = 0), если при снижении просадки доходность не уменьшается. Ежели цена защиты отрицательная, помимо улучшения максимальной просадки, мы ещё и доходность увеличиваем.
Девять рынков глазами глобального инвестора
Сравнение на международном уровне требует приведения стоимости активов к единой валюте – например, доллару США. После этого рассчитываются показатели портфелей.
| Регион | CAGR акций | CAGR 60/40 | CAGR Облигаций | MaxDD акций | MaxDD 60/40 | Calmar 60/40 | Корреляция |
|---|---|---|---|---|---|---|---|
| США | 11.0% | 8.4% | 3.0% | -50.9% | -26.1% | 0.32 | -0.10 |
| Россия | 1.0% | 2.3% | 1.1% | -77.7% | -61.8% | 0.04 | 0.73 |
| Еврозона | 4.7% | 4.4% | 2.0% | -66.1% | -47.2% | 0.09 | 0.73 |
| Великобритания | 3.2% | 3.0% | 0.8% | -71.0% | -52.8% | 0.06 | 0.63 |
| Япония | 3.7% | 2.0% | -1.3% | -45.6% | -39.9% | 0.05 | 0.55 |
| Китай | 7.1% | 8.6% | 4.9% | -67.7% | -32.8% | 0.26 | 0.03 |
| Индия | 3.3% | 5.7% | 3.7% | -77.1% | -49.4% | 0.12 | 0.60 |
| Канада | 6.2% | 5.3% | 1.8% | -67.8% | -48.8% | 0.11 | 0.74 |
| Австралия | 7.7% | 7.1% | 3.4% | -74.6% | -54.0% | 0.13 | 0.82 |
Самую высокую доходность показал портфель, состоящий на 100% из акций американских компаний: 11.0% годовых. Далее следуют подобные портфели из Австралии (7.7%), Китая (7.1%) и Канады (6.2%). Индийские акции, дававшие 7.5% в рупиях, показывают лишь 3.3% в год в долларах США. Российские 6.8% в рублях «легко превращаются» примерно в 1.0% в год в крепкой валюте.
Среди смешанных портфелей лидером по доходности оказался китайский. Он принёс 8.6% в год. Американский – 8.4%. Однако США выглядят лучше по соотношению доходности и риска: максимальная просадка американского 60/40 составила около минус 26.1%, китайского – минус 32.8% (Calmar – 0.32 в сравнении с 0.26).
Далее разрыв увеличивается. Австралийский 60/40 дал 7.1% годовых в USD, индийский – 5.7%, канадский – 5.3%, европейский – 4.4%, английский – 3.0%, российский – 2.3%, японский – 2.0%.
Валютный риск при этом не просто снижает доходность – он меняет профиль портфеля. Например, максимальная просадка австралийского 60/40 в национальной валюте составляла около минус 33.2%, а для инвестора, считающего капитал в долларах, – уже порядка минус 54.0%. В Канаде – минус 31.4% и минус 48.8% соответственно. В Великобритании – минус 31.1% против минус 52.8%. В России – минус 43.7% против минус 61.8%. Американский портфель в данном случае, разумеется, не изменяется.
Дело в том, что после пересчёта в доллары обе части портфеля получают общую валютную компоненту. Из-за этого могут одновременно снижаться долларовая доходность, возрастать просадки и корреляция между акциями и облигациями. В результате эффект от диверсификации в пропорции 60/40 для иностранного инвестора может оказаться значительно слабее, чем для местного.
Так, в местной валюте акции и облигации Канады на рассматриваемом отрезке времени имели корреляцию около минус 0.11. После перевода обеих частей в USD она выросла примерно до 0.74.
- Австралия: −0.13 → +0.82
- Еврозона: +0.17 → +0.73
- Великобритания: −0.06 → +0.63
- Индия: примерно 0 → +0.60
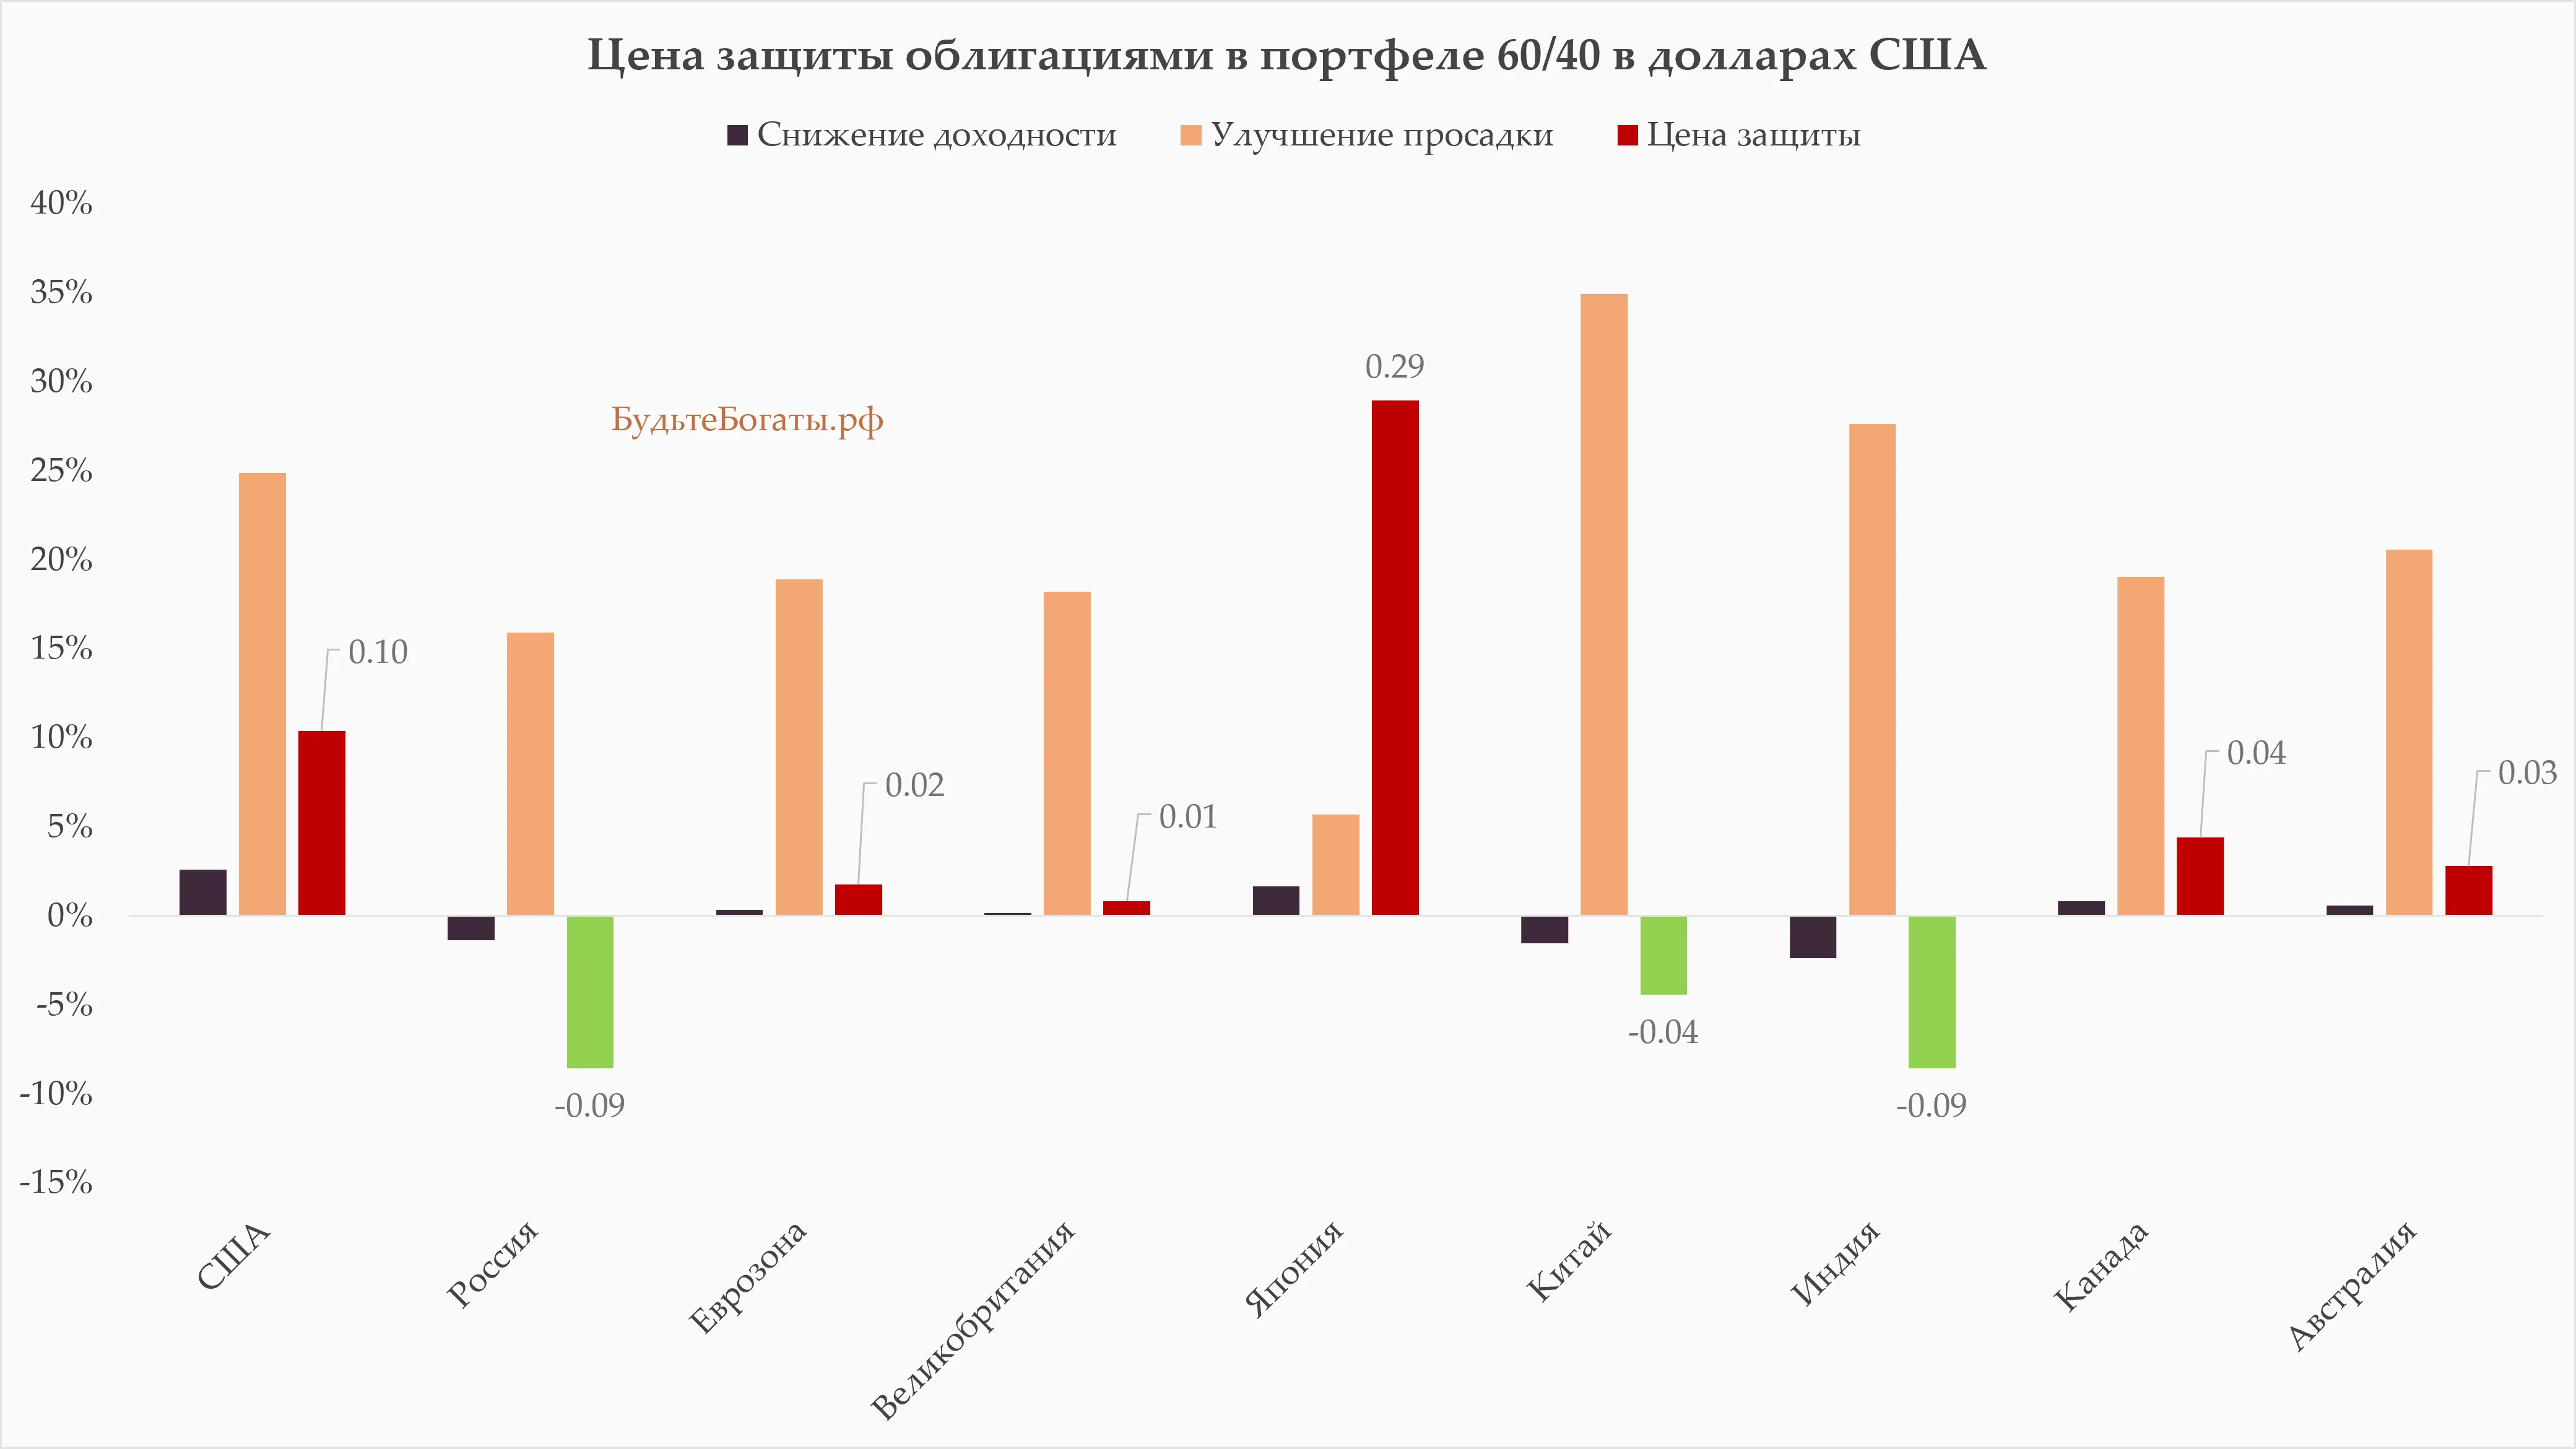
«Цена защиты» в долларах тоже сильно отличается. В США включение в портфель 40% облигаций обошлось примерно в 2.6 процентного пункта доходности в год, но сократило максимальную просадку на 24.9 п.п. (цена защиты = 0.10). В еврозоне «цены ниже» в 5 раз: 0.3 п.п. доходности за уменьшение просадки примерно на 18.9 п.п. (цена = 0.02). Хуже всего дела обстоят в Японии: около 1.7 п.п. потерянной доходности ради снижения просадки всего на 5.7 п.п. (цена = 0.29).
А вот в Китае, Индии и России на выбранном историческом отрезке (почти 20 лет) цена защиты получилась отрицательной: 60/40 одновременно дал более высокий долларовый CAGR и меньшую просадку, чем портфель, состоящий на 100% из акций местных компаний.
Вывод можно сделать следующий. Для международного инвестора эффективность портфеля 60/40 определяется не только соотношением акций и облигаций, но и валютой, в которой инвестор считает капитал. Один и тот же портфель может выглядеть вполне устойчиво на местном рынке и совершенно иначе после приведения результатов к единой, базовой для международного инвестора валюте. В моём расчёте такой валютой был выбран доллар США. Общая валютная компонента способна одновременно увеличить просадки акций и облигаций и повысить их корреляцию, ослабляя защитный эффект облигационной части. Поэтому показатели локального портфеля 60/40 нельзя автоматически переносить на иностранного инвестора.
Владимир Верещак — инвестиционный советник
Как я работаю →
Email ·
Telegram ·
LinkedIn ↗